Reforma Fiscal 2027 y RESICO: ¿cuánto pagarás de impuestos según tu profesión?
En este artículo
- 1. ¿Qué es RESICO y quiénes pueden utilizarlo?
- 2. La regla más importante de RESICO: no se deducen gastos para calcular el ISR
- 3. ¿Cuáles son las tasas de ISR en RESICO?
- ¿Cuánto ISR paga un médico independiente en RESICO?
- ¿Cómo calcula su ISR un ingeniero que trabaja para empresas?
- ¿Cuánto ISR paga un transportista en RESICO?
- ¿Cuánto ISR paga un freelancer en RESICO?
- Conclusión: conoce tus impuestos antes de presentar tu declaración
Médicos, ingenieros, transportistas, programadores y profesionistas independientes: conoce cómo funciona el ISR en RESICO, cuándo se aplican retenciones y qué cambios se proponen para 2027.
Actualizado al 26 de octubre de 2026.
¿Trabajas por tu cuenta y no sabes exactamente cuánto debes pagar de impuestos?
Tal vez eres médico y tienes un consultorio. Quizá eres ingeniero y desarrollas proyectos para empresas. O tienes un camión de carga, trabajas como programador independiente o prestas servicios profesionales.
En cualquiera de estos casos, hay una pregunta importante:
¿Cuánto debo pagar al SAT por el dinero que cobro?
La respuesta depende de tu régimen fiscal, tus ingresos, el tipo de actividad que realizas y las retenciones que puedan aplicarte.
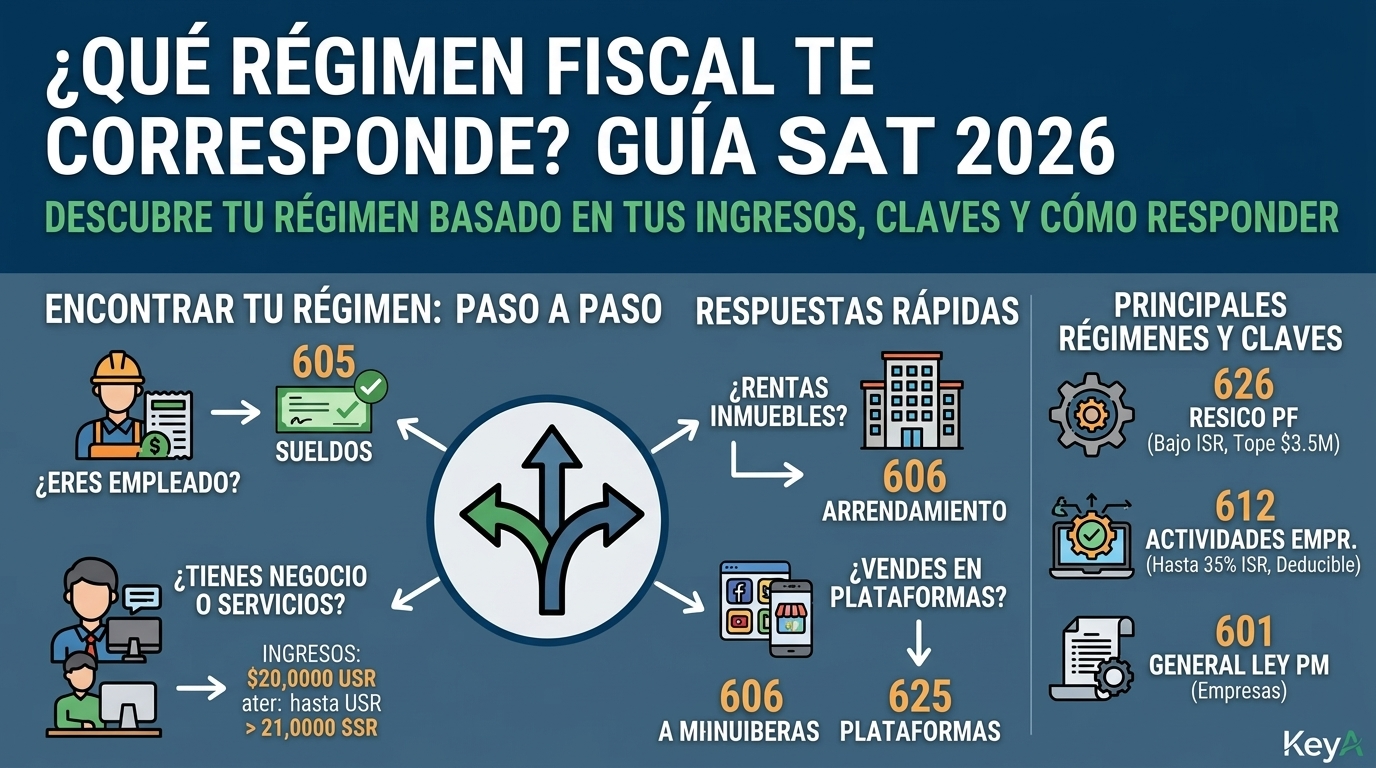
En México existe el Régimen Simplificado de Confianza, conocido como RESICO, que permite a determinadas personas físicas calcular el ISR mediante tasas reducidas sobre sus ingresos efectivamente cobrados.
Además, el Paquete Económico 2027 contempla modificaciones que podrían ampliar el número de contribuyentes que pueden utilizar este régimen e introducir una opción simplificada para determinar el IVA.
En este artículo te explicamos cómo funciona RESICO y qué podría cambiar en 2027, utilizando ejemplos sencillos y cantidades fáciles de comprender.
Importante: los cálculos de ISR utilizan las reglas de referencia vigentes en 2026. Las modificaciones propuestas para 2027 todavía deben verificarse contra su aprobación y publicación definitiva.
1. ¿Qué es RESICO y quiénes pueden utilizarlo?
El Régimen Simplificado de Confianza es un régimen fiscal diseñado para facilitar el cálculo del Impuesto sobre la Renta de determinados contribuyentes.
En el caso de personas físicas, pueden optar por este régimen quienes realizan actividades empresariales, prestan servicios profesionales u otorgan el uso o goce temporal de bienes, siempre que cumplan los requisitos legales.
Actualmente, el límite general de ingresos anuales es de $3.5 millones.
Entre las actividades que podrían ser elegibles se encuentran:
- Consultorios médicos.
- Servicios profesionales de ingeniería.
- Desarrollo de software.
- Servicios de arquitectura.
- Consultoría empresarial.
- Servicios profesionales de abogados.
- Determinadas actividades de autotransporte.
- Pequeños negocios y comercios.
- Arrendamiento de inmuebles.
Sin embargo, no basta con desarrollar alguna de estas actividades.
También deben cumplirse los requisitos relacionados con ingresos, situación fiscal y restricciones establecidas en la Ley del ISR.
¿Qué propone la Reforma Fiscal 2027?
Una de las modificaciones propuestas consiste en aumentar el límite anual de ingresos para personas físicas RESICO de $3.5 millones a $5 millones.
Esto permitiría que determinados contribuyentes con ingresos superiores al límite actual pudieran acceder o permanecer en el régimen, siempre que cumplan los demás requisitos.
Por ejemplo, un profesionista que obtiene $4 millones anuales actualmente supera el límite general.
Con la modificación propuesta, podría encontrarse dentro del nuevo límite.
El cambio todavía depende de la aprobación y entrada en vigor de la reforma.
2. La regla más importante de RESICO: no se deducen gastos para calcular el ISR
Antes de revisar los ejemplos, necesitamos aclarar algo fundamental.
En RESICO de personas físicas, el ISR mensual se calcula sobre los ingresos efectivamente cobrados, sin incluir IVA y sin disminuir gastos.
Esto se encuentra establecido en el artículo 113-E de la Ley del Impuesto sobre la Renta.
Veamos un ejemplo.
Imagina que durante un mes cobras $100,000 por tus servicios.
Para trabajar necesitas pagar renta, electricidad, materiales y otros gastos que suman $40,000.
Tus números serían:
| Concepto | Importe |
|---|---|
| Ingresos efectivamente cobrados | $100,000 |
| Gastos de operación | $40,000 |
| Dinero disponible antes de impuestos | $60,000 |
Aunque después de pagar tus gastos conserves $60,000, tu ISR en RESICO no se calcula sobre esa cantidad.
Se calcula sobre los $100,000 efectivamente cobrados.
Con la tabla mensual de referencia, a ese nivel de ingresos corresponde una tasa del 2%.
Por lo tanto:
$100,000 × 2% = $2,000.
ISR mensual determinado: $2,000.
Los $40,000 de gastos no disminuyen la base del ISR.
Esta es una diferencia fundamental respecto de otros regímenes fiscales que permiten aplicar deducciones autorizadas.
¿Entonces para qué sirve registrar mis gastos?
Aunque los gastos no se deduzcan para calcular el ISR mensual de RESICO, siguen siendo importantes para administrar el negocio.
También pueden tener efectos fiscales distintos, especialmente en materia de IVA.
Por eso debemos distinguir entre tres conceptos:
Ingresos: dinero efectivamente cobrado por la actividad.
Gastos: dinero utilizado para operar el negocio.
ISR: impuesto calculado conforme a las reglas del régimen fiscal.
No son lo mismo y no deben confundirse.
3. ¿Cuáles son las tasas de ISR en RESICO?
Las personas físicas que tributan en RESICO utilizan tasas reducidas conforme al monto de sus ingresos mensuales.
Como referencia, la tabla mensual establece:
| Ingresos mensuales efectivamente cobrados | Tasa de ISR |
|---|---|
| Hasta $25,000 | 1.00% |
| Hasta $50,000 | 1.10% |
| Hasta $83,333.33 | 1.50% |
| Hasta $208,333.33 | 2.00% |
| Más de $208,333.33, dentro del límite legal | 2.50% |
La tasa se aplica sobre el total de los ingresos correspondientes al periodo, sin IVA y sin disminuir gastos.
Además, cuando una persona moral realiza determinados pagos a una persona física RESICO, debe efectuar una retención de ISR del 1.25%.
Esta retención no sustituye necesariamente el cálculo del impuesto mensual.
Se considera al determinar el importe que corresponda pagar.
Veamos cómo funciona en diferentes profesiones.
¿Cuánto ISR paga un médico independiente en RESICO?
Roberto es médico especialista.
Tiene un consultorio privado y atiende pacientes de lunes a viernes.
Durante un mes recibe $80,000 por consultas médicas.
Sus gastos incluyen renta del consultorio, material médico y servicios.
¿Cuánto cobra y cuánto gasta?
| Concepto | Importe |
|---|---|
| Consultas médicas cobradas | $80,000 |
| Renta del consultorio | $12,000 |
| Material médico | $5,000 |
| Servicios | $3,000 |
| Otros gastos | $5,000 |
| Total de gastos | $25,000 |
Para este ejemplo suponemos que Roberto cumple los requisitos de RESICO y que todos sus pacientes son personas físicas que pagan directamente sus consultas.
Paso 1. Identificar los ingresos cobrados
Roberto recibió $80,000.
Esta es la cantidad que utilizaremos para calcular su ISR.
No restaremos los $25,000 de gastos.
Paso 2. Identificar la tasa correspondiente
Para ingresos mensuales de $80,000, la tasa de referencia es del 1.5%.
Paso 3. Calcular el ISR
$80,000 × 1.5% = $1,200.
ISR mensual determinado: $1,200.
Paso 4. Revisar las retenciones
En este ejemplo, Roberto recibió pagos directamente de pacientes particulares.
Suponemos que no existen retenciones de ISR.
Por lo tanto, su ISR mensual estimado sería de $1,200.
¿Cuánto dinero le queda?
Ahora sí podemos realizar un cálculo financiero separado del cálculo fiscal.
| Concepto | Importe |
|---|---|
| Ingresos cobrados | $80,000 |
| Gastos pagados | $25,000 |
| ISR determinado | $1,200 |
| Disponible estimado | $53,800 |
Atención: los gastos se muestran únicamente para conocer cuánto dinero conserva Roberto después de operar su consultorio.
No se utilizaron para disminuir la base del ISR.
¿Los médicos pagan IVA?
Los servicios profesionales de medicina que cumplen los requisitos de la Ley del IVA están exentos de este impuesto.
Por eso, si Roberto presta exclusivamente consultas médicas que reúnen las condiciones legales de exención, no debe trasladar IVA por esos servicios.
Sin embargo, otras actividades, como la venta de determinados productos o servicios que no cumplen los requisitos de exención, pueden tener un tratamiento diferente.
¿Qué cambiaría para Roberto en 2027?
Si se aprueba el incremento del límite de RESICO, más médicos con ingresos superiores a $3.5 millones e inferiores al nuevo límite podrían ser elegibles para este régimen.
En cuanto al IVA, una eventual opción simplificada del 7% no significa que las consultas médicas exentas comenzarían a pagar ese porcentaje.
Las operaciones exentas deben analizarse conforme a su tratamiento legal específico.
¿Cómo calcula su ISR un ingeniero que trabaja para empresas?
Fernando es ingeniero industrial.
Desarrolla proyectos de automatización para empresas manufactureras.
Durante un mes cobra $120,000 por servicios profesionales.
Sus clientes son personas morales.
Paso 1. Determinar los ingresos
Ingresos efectivamente cobrados:
$120,000 antes de IVA.
Paso 2. Calcular el ISR de RESICO
Para ese nivel de ingresos corresponde una tasa mensual de referencia del 2%.
$120,000 × 2% = $2,400.
ISR determinado: $2,400.
Paso 3. Calcular la retención de ISR
El artículo 113-J establece que las personas morales deben retener el 1.25% de ISR cuando realizan los pagos previstos a personas físicas que tributan en RESICO.
En este ejemplo:
$120,000 × 1.25% = $1,500.
ISR retenido por la empresa: $1,500.
Paso 4. Determinar el ISR restante
| Concepto | Importe |
|---|---|
| Ingresos cobrados antes de IVA | $120,000 |
| ISR determinado al 2% | $2,400 |
| ISR retenido al 1.25% | $1,500 |
| ISR restante estimado | $900 |
Fernando no debe pagar nuevamente los $1,500 que su cliente ya le retuvo y que pueden considerarse en su declaración.
En este ejemplo, el ISR restante sería de $900.
¿Qué sucede con el IVA?
Supongamos que Fernando presta servicios profesionales gravados al 16%.
Su IVA trasladado sería:
$120,000 × 16% = $19,200.
Además, por tratarse de servicios profesionales prestados por una persona física a una persona moral, generalmente debe analizarse la retención de dos terceras partes del IVA trasladado.
En este supuesto:
$19,200 × 2/3 = $12,800.
Por lo tanto:
| Concepto | Importe |
|---|---|
| Honorarios | $120,000 |
| IVA trasladado | $19,200 |
| Retención de ISR | -$1,500 |
| Retención de IVA | -$12,800 |
| Total recibido | $124,900 |
El IVA retenido y el IVA acreditable deben considerarse conforme a las disposiciones aplicables al preparar la declaración.
¿Qué cambiaría en 2027?
La propuesta de reforma contempla una opción simplificada para determinar el IVA de determinados contribuyentes RESICO.
En lugar de aplicar la mecánica ordinaria de IVA trasladado menos IVA acreditable, los contribuyentes elegibles podrían optar por calcular un pago del 7% sobre el valor de sus actividades gravadas efectivamente cobradas.
En ese esquema no podrían acreditar el IVA de sus compras y gastos.
Sin embargo, la propuesta contempla reglas particulares para las retenciones.
Por ello, Fernando tendría que comparar ambos métodos antes de elegir.
¿Cuánto ISR paga un transportista en RESICO?
Miguel tiene un tractocamión.
Transporta mercancías para distintas empresas y durante un mes cobra $180,000 por sus servicios.
Sus principales gastos son diésel, casetas, mantenimiento y seguros.
Sus ingresos y gastos
| Concepto | Importe |
|---|---|
| Servicios cobrados | $180,000 |
| Diésel | $55,000 |
| Casetas | $20,000 |
| Mantenimiento | $15,000 |
| Seguros y otros gastos | $10,000 |
| Total de gastos | $100,000 |
Para este ejemplo suponemos que Miguel es persona física, cumple los requisitos para tributar en RESICO y presta servicios gravados de autotransporte terrestre de bienes.
Paso 1. Identificar los ingresos
Miguel cobró $180,000 antes de IVA.
Paso 2. Calcular el ISR
La tasa mensual de referencia para ese nivel de ingresos es del 2%.
$180,000 × 2% = $3,600.
ISR determinado: $3,600.
Paso 3. Revisar la retención de ISR
Si Miguel presta sus servicios a personas morales, debe analizarse la retención de ISR del 1.25% prevista en el artículo 113-J.
Suponiendo que todos sus servicios del mes fueron pagados por personas morales:
$180,000 × 1.25% = $2,250.
Paso 4. Determinar el ISR restante
| Concepto | Importe |
|---|---|
| Ingresos cobrados antes de IVA | $180,000 |
| ISR determinado | $3,600 |
| ISR retenido | $2,250 |
| ISR restante estimado | $1,350 |
Los $100,000 de gastos no se restaron para calcular el ISR.
¿Qué pasa con el IVA?
Los servicios de autotransporte terrestre de bienes pueden estar gravados al 16%.
Cuando el servicio es contratado por una persona moral, también pueden existir obligaciones de retención de IVA.
Además, Miguel debe considerar las reglas fiscales aplicables a su actividad, incluyendo CFDI, complemento Carta Porte y disposiciones particulares del sector.
¿Conviene el IVA simplificado del 7%?
No necesariamente.
Los transportistas suelen tener gastos importantes relacionados con combustible, mantenimiento y otros conceptos.
Bajo el esquema ordinario, determinadas compras pueden generar IVA acreditable.
En cambio, la opción simplificada propuesta para 2027 no permitiría acreditar ese IVA.
Por eso, antes de elegir, Miguel tendría que comparar el impuesto determinado bajo ambos esquemas.
¿Cuánto ISR paga un freelancer en RESICO?
Daniela desarrolla sitios web y aplicaciones.
Trabaja desde casa y cobra directamente a sus clientes.
Durante un mes recibe $45,000 por sus servicios.
Para trabajar utiliza computadora, internet y distintas herramientas digitales.
Paso 1. Identificar los ingresos
Daniela cobró $45,000 antes de IVA.
Paso 2. Calcular el ISR
Para ingresos mensuales de $45,000, la tasa de referencia es del 1.1%.
$45,000 × 1.1% = $495.
ISR determinado: $495.
Paso 3. Revisar las retenciones
Si Daniela presta servicios a personas físicas, no necesariamente existirá una retención de ISR.
Pero si presta servicios profesionales a una persona moral mexicana, debe analizarse la retención del 1.25%.
Suponiendo que todos sus ingresos del mes provienen de una persona moral:
$45,000 × 1.25% = $562.50.
La retención sería superior al ISR mensual determinado.
En ese caso, no debe interpretarse que Daniela tiene que pagar ISR adicional por la diferencia.
El tratamiento del excedente deberá realizarse conforme a las reglas aplicables a su declaración.
¿Debe cobrar IVA?
Si presta servicios gravados a clientes mexicanos, generalmente debe considerar el IVA del 16%.
Cuando presta servicios a clientes extranjeros, el tratamiento puede ser diferente.
Determinadas exportaciones de servicios pueden aplicar la tasa del 0% cuando se cumplen los requisitos legales.
No basta con recibir dinero del extranjero para asumir automáticamente que corresponde la tasa del 0%.
Este es uno de los temas que más dudas ha generado.
Actualmente, en el esquema ordinario de IVA, los contribuyentes deben determinar el impuesto conforme a las reglas de la Ley del IVA.
En términos generales, para operaciones gravadas, se considera el IVA trasladado, el IVA acreditable y las retenciones correspondientes.
La propuesta fiscal para 2027 contempla una alternativa para determinados contribuyentes RESICO.
¿En qué consiste?
La iniciativa propone permitir que los contribuyentes elegibles opten por determinar el IVA aplicando el 7% sobre el valor de las actividades gravadas efectivamente cobradas.
Quienes elijan esta opción no podrían acreditar el IVA de sus compras, gastos o importaciones.
La propuesta también contempla requisitos y reglas específicas para su aplicación.
¿Significa que ya no cobraré el 16% de IVA?
No.
La propuesta no establece una reducción general de la tasa del IVA.
En las operaciones gravadas al 16%, el contribuyente continuaría trasladando el impuesto correspondiente.
El 7% funcionaría como una opción especial para determinar el importe que se paga al SAT.
¿Es obligatorio utilizar el 7%?
No en los términos de la propuesta analizada.
Se plantea como una opción para determinados contribuyentes que cumplan los requisitos establecidos.
Por lo tanto, no todos los contribuyentes RESICO estarían obligados a utilizarla.
Ejemplo comparativo
Imagina que tienes un negocio y durante un mes cobras $100,000 antes de IVA por actividades gravadas al 16%.
El IVA trasladado sería:
$100,000 × 16% = $16,000.
Supongamos que tienes $4,000 de IVA acreditable y que no existen retenciones ni otros ajustes.
Esquema ordinario:
| Concepto | Importe |
|---|---|
| IVA trasladado | $16,000 |
| IVA acreditable | $4,000 |
| IVA a pagar | $12,000 |
Esquema simplificado propuesto:
$100,000 × 7% = $7,000.
En este ejemplo, el pago simplificado sería de $7,000, sujeto a las condiciones legales correspondientes.
La diferencia ilustrativa sería de $5,000.
Sin embargo, este resultado no significa que el esquema simplificado siempre sea más conveniente.
Si el contribuyente tiene una cantidad elevada de IVA acreditable, el esquema ordinario podría producir un resultado diferente.
Además, deben considerarse las reglas específicas de retenciones y elegibilidad.
La conveniencia de cada esquema debe evaluarse individualmente.
Para resumir los ejemplos anteriores, consideremos cuatro personas físicas que cumplen los requisitos para tributar en RESICO.
| Profesión | Ingresos mensuales | Tasa ISR | ISR determinado |
|---|---|---|---|
| Médico | $80,000 | 1.50% | $1,200 |
| Ingeniero | $120,000 | 2.00% | $2,400 |
| Transportista | $180,000 | 2.00% | $3,600 |
| Programador | $45,000 | 1.10% | $495 |
Estos importes representan el ISR determinado antes de considerar las retenciones correspondientes.
No se disminuyeron gastos para calcularlos.
Los ejemplos tampoco incluyen todos los elementos que pueden intervenir en una declaración real.
Aunque parecen conceptos similares, fiscalmente son diferentes.
Deducción para ISR
Consiste en disminuir determinados conceptos de la base utilizada para calcular el Impuesto sobre la Renta, cuando el régimen y la legislación lo permiten.
En RESICO de personas físicas no se aplican deducciones para calcular el ISR mensual.
Acreditamiento de IVA
Consiste en disminuir el IVA acreditable del impuesto correspondiente a las operaciones gravadas, conforme a los requisitos legales.
Una persona física en RESICO puede tener derecho a acreditar IVA bajo el esquema ordinario cuando cumple las condiciones aplicables.
Sin embargo, la opción simplificada propuesta para 2027 contempla que quienes la elijan no puedan acreditar el IVA de sus compras y gastos.
Por eso es importante no confundir ambos conceptos.
No deducir gastos para ISR no significa automáticamente perder el derecho al acreditamiento del IVA.
Supongamos que eres ingeniero y cobras $50,000 antes de IVA por un proyecto.
Tu cliente es una persona moral.
La empresa debe realizar la retención de ISR correspondiente cuando se cumplen los supuestos del artículo 113-J.
$50,000 × 1.25% = $625.
Ese importe se retiene del pago.
Al preparar tu declaración mensual de RESICO, debes considerar la retención conforme a las disposiciones aplicables.
No significa que el 1.25% sea necesariamente tu tasa definitiva de ISR.
Tu impuesto se determina utilizando la tabla mensual de RESICO y posteriormente se consideran las retenciones correspondientes.
Para preparar una declaración mensual es importante seguir un proceso ordenado.
Primero: revisa tus ingresos
Identifica los CFDI emitidos y los ingresos efectivamente cobrados durante el periodo.
Segundo: identifica las retenciones
Si tus clientes son personas morales, revisa los comprobantes y las retenciones de ISR que correspondan.
Tercero: determina el ISR
Utiliza la tasa mensual de RESICO correspondiente al total de ingresos efectivamente cobrados, sin IVA y sin disminuir gastos.
Cuarto: revisa el IVA
Identifica las operaciones gravadas, exentas o sujetas a tasa del 0%.
Después revisa las retenciones y el IVA acreditable, cuando corresponda.
Quinto: presenta tu declaración
Ingresa al portal del SAT y utiliza el aplicativo correspondiente.
Revisa cuidadosamente la información precargada antes de enviar la declaración.
Sexto: conserva el acuse
Después de presentar la declaración, guarda el acuse y, cuando exista un importe a pagar, realiza el pago correspondiente.
Como regla general, la declaración mensual debe presentarse a más tardar el día 17 del mes siguiente, considerando las facilidades de plazo que resulten aplicables.
¿Puedo deducir mis gastos para pagar menos ISR en RESICO?
No. En RESICO de personas físicas, el ISR mensual se determina sobre los ingresos efectivamente cobrados, sin aplicar deducciones.
¿Puedo acreditar el IVA de mis compras?
Bajo el esquema ordinario, puede existir derecho al acreditamiento si se cumplen los requisitos legales.
La opción simplificada propuesta para 2027 contempla que quienes la utilicen no puedan acreditar el IVA de sus compras y gastos.
¿Todas las personas físicas RESICO pagan 1.25% de ISR?
No.
El 1.25% corresponde a la retención que deben efectuar las personas morales en los supuestos previstos por el artículo 113-J.
El ISR mensual se determina conforme a la tabla del régimen.
¿Todos los profesionistas deben pagar IVA?
No.
Depende del tipo de servicio y de las disposiciones aplicables.
Existen operaciones gravadas al 16%, actividades exentas y operaciones que pueden estar sujetas a tasa del 0%.
¿El IVA del 7% será obligatorio en 2027?
La propuesta contempla una opción simplificada para determinados contribuyentes RESICO.
No debe presentarse como una obligación general.
¿El límite de RESICO aumentará a $5 millones?
Es una modificación propuesta para 2027.
Su aplicación depende de la aprobación y publicación definitiva de la reforma.
¿Los transportistas pueden tributar en RESICO?
Determinadas personas físicas dedicadas al transporte pueden ser elegibles, siempre que cumplan los requisitos correspondientes.
También deben revisarse las disposiciones particulares de la actividad.
¿Los médicos deben pagar IVA por sus consultas?
Los servicios profesionales de medicina que cumplen los requisitos legales pueden encontrarse exentos de IVA.
¿Puedo calcular mis impuestos sin contratar un contador?
El SAT dispone de herramientas para que los contribuyentes presenten sus declaraciones.
Sin embargo, cuando existen actividades mixtas, retenciones, operaciones internacionales o situaciones fiscales particulares, es recomendable contar con asesoría profesional.
Independientemente de tu profesión, mantener un registro ordenado de tus operaciones es fundamental para administrar correctamente tu negocio.
Conocer cuánto cobras, qué facturas emites y qué pagos recibes te permite preparar mejor la información que necesitas para cumplir con tus obligaciones fiscales.
En KeyA ERP trabajamos para facilitar la facturación electrónica y la administración de profesionistas y empresas mexicanas.
Nuestro objetivo es que puedas dedicar más tiempo a tu negocio y menos tiempo a tareas administrativas.
Conoce KeyA ERP Facturación y comienza a organizar tus comprobantes fiscales.
La información presentada se basa en las siguientes disposiciones y fuentes:
Ley del Impuesto sobre la Renta
Artículo 113-E: requisitos y cálculo del ISR de personas físicas RESICO.
Artículo 113-J: retención del 1.25% de ISR por personas morales.
Ley del Impuesto al Valor Agregado
Artículo 1: actos o actividades sujetos al impuesto.
Artículo 1-A: supuestos de retención del IVA.
Artículo 5: requisitos generales para el acreditamiento del IVA.
Artículo 15: exenciones aplicables a determinados servicios.
Paquete Económico 2027
Iniciativa de reformas a la Ley del ISR.
Iniciativa de Ley de Ingresos de la Federación para el Ejercicio Fiscal 2027.
Fuentes de consulta
Servicio de Administración Tributaria.
Secretaría de Hacienda y Crédito Público.
Cámara de Diputados.
Diario Oficial de la Federación.
Análisis especializados de EY México e IDC.
Conclusión: conoce tus impuestos antes de presentar tu declaración
Si eres médico, ingeniero, transportista, programador o profesionista independiente, comprender cómo funciona tu régimen fiscal puede ayudarte a administrar mejor tus ingresos.
En RESICO de personas físicas, el ISR se calcula sobre los ingresos efectivamente cobrados, sin disminuir gastos.
Cuando tus clientes son personas morales, también debes considerar las retenciones correspondientes.
Por otra parte, el IVA tiene reglas diferentes y debe analizarse de manera independiente.
Las propuestas de Reforma Fiscal 2027 podrían introducir nuevas opciones de simplificación, pero es importante esperar su aprobación y publicación definitiva antes de aplicarlas.
La clave no es solamente saber cuánto facturas, sino entender cómo se determinan tus impuestos y qué obligaciones corresponden a tu actividad.
En KeyA ERP queremos ayudarte a mantener el control de tu facturación y administración.
KeyA ERP — Simplificamos tu facturación para que te concentres en hacer crecer tu negocio.
Aviso legal: Este artículo tiene fines informativos y educativos. Los cálculos son ejemplos simplificados y no constituyen asesoría fiscal individualizada. Las disposiciones propuestas para 2027 están sujetas al proceso legislativo correspondiente. Antes de presentar una declaración o elegir un régimen fiscal, consulta la legislación vigente y, cuando sea necesario, a un profesional contable.
Última actualización: 26 de octubre de 2026.